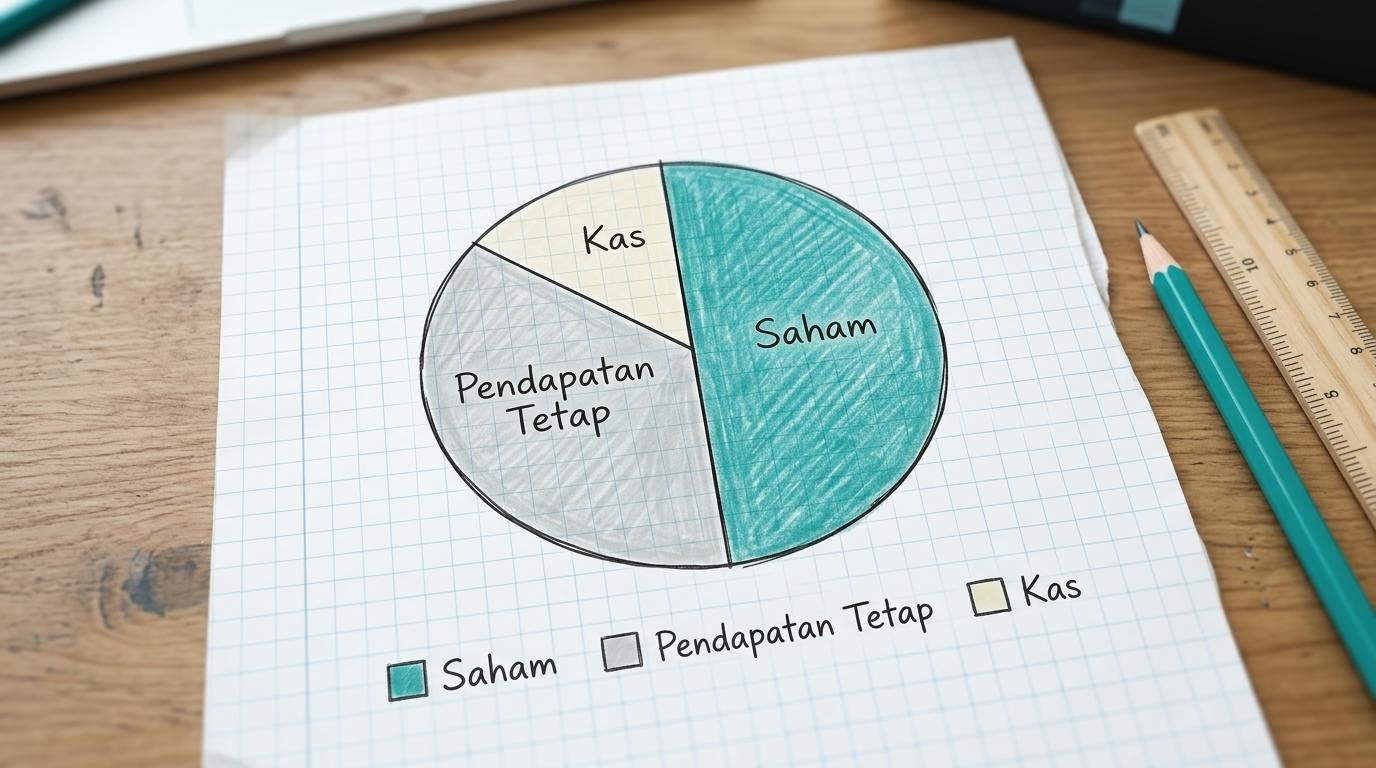
Contexto: Por Qué la Asignación de Activos No es Solo una Estrategia Sofisticada
La asignación de activos es un concepto que suena técnico, pero en el fondo es simple: es la manera en que una persona decide qué parte del total de sus tenencias coloca en distintos tipos de activos. Esta decisión no consiste solo en «elegir el mejor» — se trata de construir una composición acorde a las metas financieras, a la tolerancia a las fluctuaciones de valor y al plazo disponible.
La asignación de activos es relevante para cualquiera que tenga más de un lugar de ahorro o inversión. Incluso quien solo tiene una caja de ahorro y un plazo fijo ya está haciendo, implícitamente, una forma de asignación de activos — aunque tal vez no de manera consciente.
Desarrollo del Caso: Comprender las Clases de Activos y sus Características
El primer paso para entender la asignación de activos es conocer las principales clases. Cada clase tiene características distintas en cuanto al potencial de crecimiento del valor, la facilidad de liquidación y el grado de fluctuación de los precios.
Efectivo y Equivalentes
Incluye el dinero en efectivo, las cajas de ahorro y los plazos fijos. Es la clase más fácil de liquidar y de valor estable, aunque su potencial de crecimiento suele ser menor que el de otras clases. Su rol en la cartera suele ser el de colchón de liquidez y fuente del fondo de emergencia.
Renta Fija
Incluye bonos del Estado, obligaciones negociables corporativas e instrumentos similares. El inversor que tiene un bono, en esencia, le presta dinero al emisor y recibe pagos de intereses periódicos. El valor de los bonos puede fluctuar — sobre todo cuando cambian las condiciones de las tasas de interés — pero la fluctuación suele ser más contenida que la de las acciones.
Renta Variable (Acciones)
Representan la propiedad de una empresa. El valor de una acción refleja las expectativas del mercado sobre el desempeño futuro de la empresa — y como esas expectativas cambian, los precios pueden moverse rápido y de forma significativa. En el largo plazo, la renta variable mostró históricamente un mayor crecimiento de valor, aunque también con mayores fluctuaciones.
Otros Activos
Incluye inmuebles, materias primas como el oro y otras clases alternativas. Cada una tiene características propias y no todas son adecuadas para cada meta financiera o cada perfil de lector.
El Principio de Diversificación en la Asignación de Activos
La diversificación — distribuir las tenencias entre varias clases de activos — funciona porque los distintos tipos de activos tienden a moverse de manera no sincronizada entre sí. Cuando el valor de las acciones cae de forma significativa en un período, el de los bonos o el del oro no siempre cae en la misma magnitud, y a veces hasta se mueve en dirección opuesta. Una combinación cuidadosa puede ayudar a suavizar el recorrido del valor total de la cartera a lo largo del tiempo.
Es importante entenderlo: la diversificación no elimina el riesgo — lo administra. Ninguna composición de activos garantiza que el valor de la cartera no baje nunca.
Nota de Riesgo: Lo que Hay que Tener Presente
No Existe una Fórmula Universal
Suele haber ganas de encontrar «la mejor fórmula de asignación de activos» que sirva para todos. Ese deseo es comprensible, pero poco realista. La composición adecuada depende mucho de la situación individual: metas financieras, plazos, nivel de comodidad frente a las fluctuaciones de valor y necesidades de liquidez en distintos escenarios de vida. Dos personas con ingresos parecidos pueden necesitar asignaciones muy diferentes.
La Asignación Debe Revisarse
La composición de activos adecuada hoy puede necesitar ajustes cuando cambian las condiciones: más personas a cargo en la familia, el acercamiento a una meta financiera concreta o un cambio significativo de la situación financiera. Revisar la asignación periódicamente — en lugar de reaccionar a cada movimiento del mercado — es la práctica que generalmente recomiendan los planificadores financieros con licencia.
Este Artículo No es una Recomendación Específica
Lo desarrollado en este artículo es educativo y conceptual. Las decisiones concretas de asignación de activos para su situación personal deberían incluir la consulta con un profesional financiero con licencia que conozca su panorama completo.
Lectura Adicional: Conectar la Asignación de Activos con el Riesgo de Inversión
Para entender la asignación de activos con mayor profundidad, el artículo sobre riesgo de inversión de este sitio desarrolla los conceptos de volatilidad, tolerancia al riesgo y horizonte temporal — tres dimensiones que influyen mucho en cómo conviene pensar la composición del patrimonio.
El concepto de asignación de activos abre muchas preguntas legítimas. Si hay alguna dimensión que quiera profundizar junto a nuestra mesa de redacción, no dude en plantearla.
Contacte a la mesa de redacción