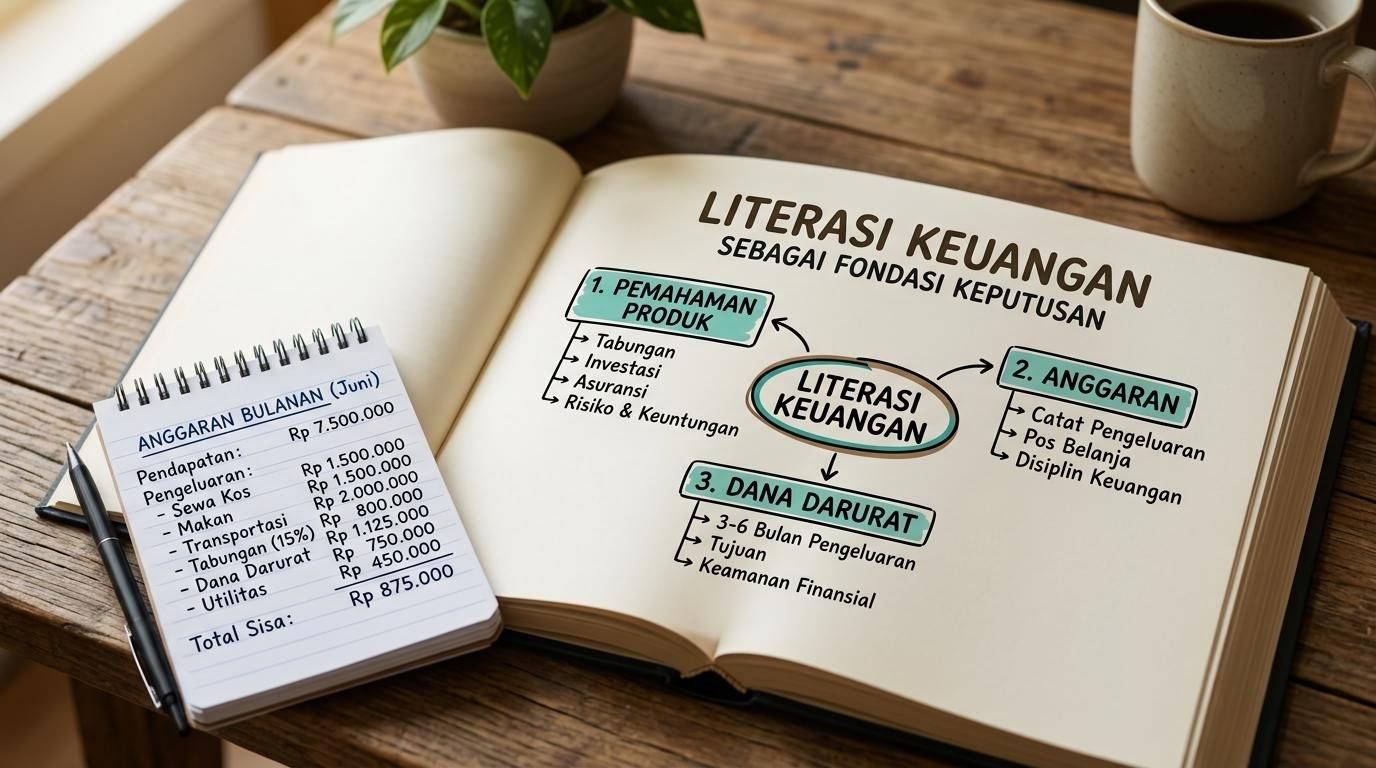
Contexto: La Alfabetización Financiera y Por Qué No es Solo Conocimiento Técnico
La alfabetización financiera suele asociarse con la capacidad de leer estados contables o entender gráficos del mercado. Pero, en esencia, es la capacidad de una persona de comprender la información financiera y usarla eficazmente en la vida cotidiana — desde armar un presupuesto hasta evaluar con sentido crítico el riesgo de un producto financiero.
En Argentina, las encuestas periódicas muestran que el nivel de educación financiera de la población sigue mejorando, aunque todavía existe una brecha importante entre quienes conocen los productos financieros y quienes realmente los usan de manera adecuada. Esa brecha no es una cuestión de inteligencia — es una cuestión de acceso a información relevante, estructurada y libre de intereses de venta de productos.
Desarrollo del Caso: Tres Pilares que Suelen Pasarse por Alto
En la práctica cotidiana, una buena alfabetización financiera suele apoyarse en tres elementos interconectados. Cuando uno de los tres es débil, las decisiones financieras tienden a ser más reactivas que planificadas.
Primer Pilar: Comprender los Productos Financieros
Muchas personas usan productos financieros sin entender del todo cómo funcionan. Por ejemplo, alguien puede tener una caja de ahorro sin conocer la diferencia con un plazo fijo en materia de accesibilidad y de tasas de interés. O alguien invierte en un fondo común sin comprender que el valor del fondo puede bajar, no solo subir.
Comprender los productos no significa memorizar cada detalle técnico. Lo importante es entender: cuál es la función principal de este producto, cómo funciona y qué puede hacer que no se comporte según lo esperado.
Segundo Pilar: Armar y Gestionar el Presupuesto
El presupuesto no consiste en restringir los gastos de manera estricta. Es una herramienta para entender a dónde va su dinero y asegurarse de que los gastos reflejen sus prioridades — y no solo hábitos formados sin conciencia.
Un buen presupuesto suele empezar por registrar todas las entradas (ingresos) y salidas (gastos) durante algunos meses. A partir de ahí, los patrones de consumo se vuelven visibles y la persona puede empezar a determinar dónde hay margen para ajustar según sus metas financieras.
Tercer Pilar: Constituir el Fondo de Emergencia
El fondo de emergencia es un ahorro en efectivo reservado para urgencias imprevistas — la pérdida del empleo, gastos médicos repentinos o reparaciones críticas que no pueden postergarse. El monto varía según la situación de cada uno, pero en general se toma como referencia un rango de tres a seis meses de gastos habituales.
Sin fondo de emergencia, quien enfrenta una urgencia se ve forzado a vender otros activos o a endeudarse — opciones que suelen alterar el plan de largo plazo ya armado.
Nota de Riesgo: Malentendidos Frecuentes sobre la Alfabetización Financiera
La Alfabetización Financiera No Garantiza Resultados
Entender bien los conceptos financieros no genera automáticamente riqueza ni protege de todas las pérdidas. La alfabetización financiera amplía la capacidad de tomar decisiones mejor informadas — pero las condiciones externas, los hechos imprevistos y los factores fuera del control individual siguen existiendo.
Aprender una Vez No Alcanza
El panorama financiero cambia. Aparecen productos nuevos, se actualizan las regulaciones y las condiciones económicas se desplazan. Una buena alfabetización financiera implica renovar la comprensión periódicamente, no estudiar una sola vez y asumir que ya está todo resuelto.
La Información No Reemplaza el Asesoramiento Profesional
Los artículos educativos como los de este sitio están diseñados para ampliar el conocimiento general, no para reemplazar la consulta con un planificador financiero profesional que conozca en profundidad su situación personal. Si enfrenta una decisión financiera compleja e importante, sigue siendo recomendable el consejo de un profesional con licencia registrado ante la CNV.
Lectura Adicional: Continuar el Mapa desde Aquí
Después de comprender los tres pilares de la alfabetización financiera, el siguiente paso es empezar a conocer los instrumentos financieros relevantes. El artículo sobre los fundamentos del mercado de capitales de este sitio ofrece una panorámica de cómo funciona el mercado y quiénes son sus protagonistas — conocimiento útil antes de considerar instrumentos como acciones o fondos comunes de renta variable.
Además, el artículo sobre asignación de activos ayuda a entender el principio de distribuir los distintos tipos de tenencias según sus propias metas y características de riesgo.
¿Hay algún aspecto de la alfabetización financiera que quiera profundizar? Nuestra mesa de redacción está abierta a recibir consultas y sugerencias de temas.
Escriba a la mesa de redacción