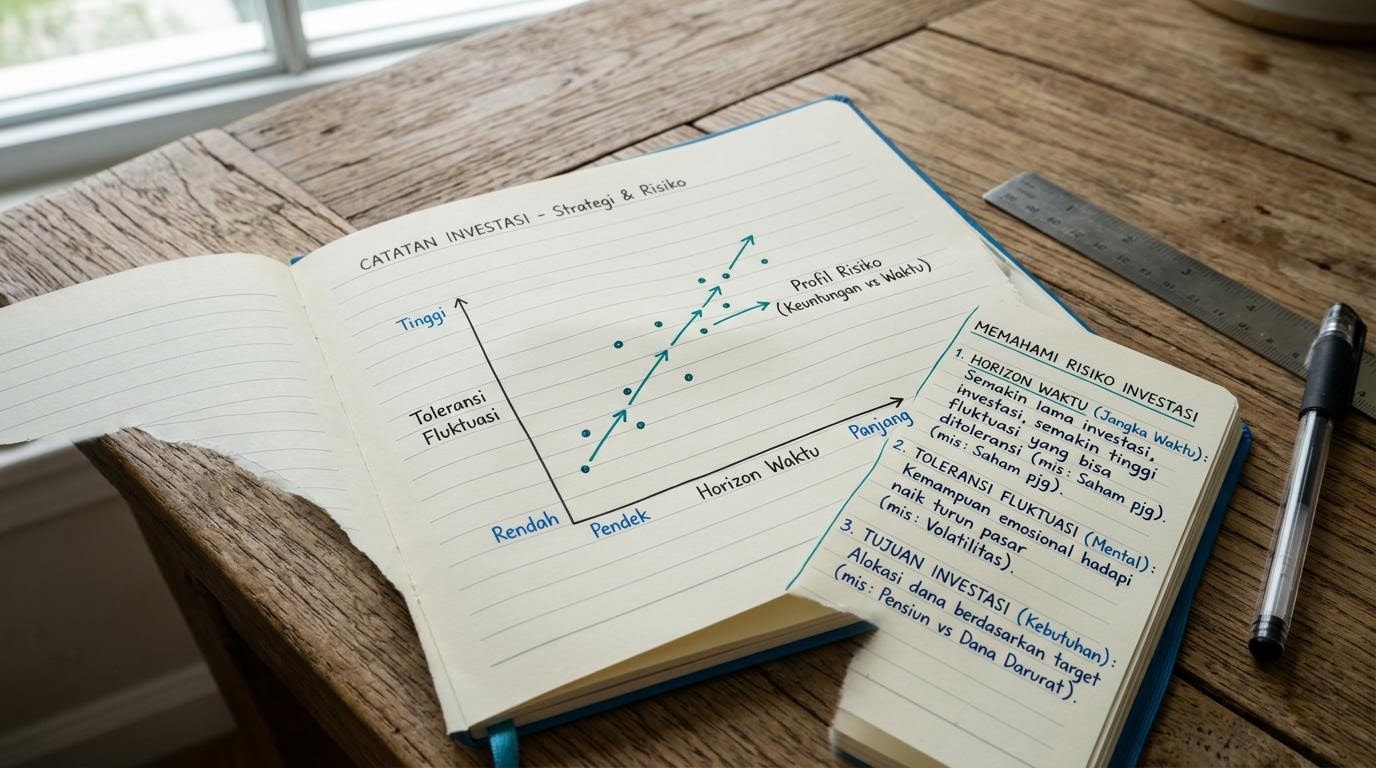
Contexto: El Riesgo de Inversión No es Algo que Haya que Evitar — Sino Entender
La palabra «riesgo» en el contexto financiero suele generar ansiedad o rechazo. Sin embargo, entender el riesgo de inversión con claridad es justamente una señal de alfabetización financiera madura. Sin una comprensión adecuada del riesgo, se tiende a decidir según las emociones del momento — demasiado entusiasmo cuando el mercado parece ir bien, o demasiado pánico cuando los valores bajan.
El riesgo de inversión, en su definición más simple, es la posibilidad de que el valor de un activo se mueva de manera distinta a la esperada — incluida la posibilidad de que baje. Es importante señalarlo: no existe ningún instrumento de inversión totalmente libre de toda forma de riesgo. Lo que cambia es el tipo de riesgo, su magnitud y cómo puede gestionarse según las metas y la situación de cada persona.
Desarrollo del Caso: Tres Dimensiones del Riesgo que Hay que Conocer
Primera Dimensión: la Volatilidad
La volatilidad se refiere a cuánto y qué tan rápido cambia el valor de un activo en un período determinado. Los activos de alta volatilidad — como acciones individuales de ciertos sectores — pueden experimentar cambios de precios significativos en poco tiempo. Los de baja volatilidad — como los bonos públicos de corto plazo — tienden a moverse de forma más gradual.
La volatilidad suele malinterpretarse como «peligro absoluto». Pero una volatilidad alta no siempre es perjudicial — para un inversor con horizonte largo, los períodos de baja de precios a veces pueden ser un punto de entrada conceptualmente atractivo. En cambio, para quien necesita el dinero en el corto plazo, la alta volatilidad puede ser muy perjudicial.
Segunda Dimensión: la Tolerancia al Riesgo
La tolerancia al riesgo es el grado de fluctuación de valor que una persona puede aceptar psicológica y financieramente. No es solo «cuánto está dispuesta a perder en números» — es también hasta qué punto puede mantener la calma y la coherencia con su plan de largo plazo cuando el valor de la inversión baja de verdad.
La tolerancia al riesgo depende de muchos factores: la situación financiera actual, la estabilidad de los ingresos, las obligaciones financieras existentes y factores psicológicos y experiencias pasadas. Dos personas con situaciones financieras parecidas pueden tener tolerancias al riesgo muy distintas.
Tercera Dimensión: el Horizonte Temporal
El horizonte temporal es cuánto tiempo se puede dejar «trabajar» ese dinero antes de necesitarlo. Quien separa fondos para la jubilación dentro de 25 años tiene un horizonte temporal muy distinto al de quien prepara dinero para comprar una vivienda dentro de tres años.
Un horizonte temporal más largo generalmente permite tolerar mayor volatilidad — porque hay tiempo suficiente para que el valor de la inversión se recupere de los períodos de baja. En cambio, el dinero que se necesitará pronto conviene colocarlo en instrumentos de baja volatilidad, para que no lo afecte un mal momento del mercado.
Nota de Riesgo: Malentendidos que Hay que Corregir
El Riesgo Cero No Existe
Incluso guardar dinero en una caja de ahorro o en un plazo fijo conlleva riesgos — por ejemplo, el riesgo de inflación, que licúa el poder de compra del ahorro a lo largo del tiempo, o el riesgo de que cambien las tasas de interés. Entender el riesgo de inversión significa comprender que cada opción tiene sus contrapartidas, no buscar la opción «perfectamente segura».
Evitar el Riesgo No Siempre es Mejor
Paradójicamente, evitar demasiado el riesgo a largo plazo puede volverse un riesgo en sí mismo: el riesgo de que el ahorro no crezca lo suficiente para cubrir las necesidades futuras. Una buena alfabetización del riesgo significa entender esta disyuntiva, no eliminar uno de los lados de la ecuación.
Este Artículo No es un Perfil de Riesgo Individual
Determinar el perfil de riesgo adecuado para su situación personal requiere una evaluación más profunda que la lectura de un artículo. Un planificador financiero con licencia registrado ante la CNV puede ayudar en este proceso de forma más estructurada.
Lectura Adicional: Conectar el Riesgo con la Estrategia de Aprendizaje
Después de entender las tres dimensiones del riesgo de inversión, el artículo sobre educación financiera familiar de este sitio desarrolla cómo integrar las consideraciones de riesgo en la planificación financiera junto a la familia — del presupuesto a un plan de largo plazo más estructurado.
Entender el riesgo de inversión es un paso importante del recorrido de alfabetización financiera. Si tiene preguntas o temas que quiera profundizar con nuestra mesa de redacción, háganoslas llegar.
Escriba a la mesa educativa