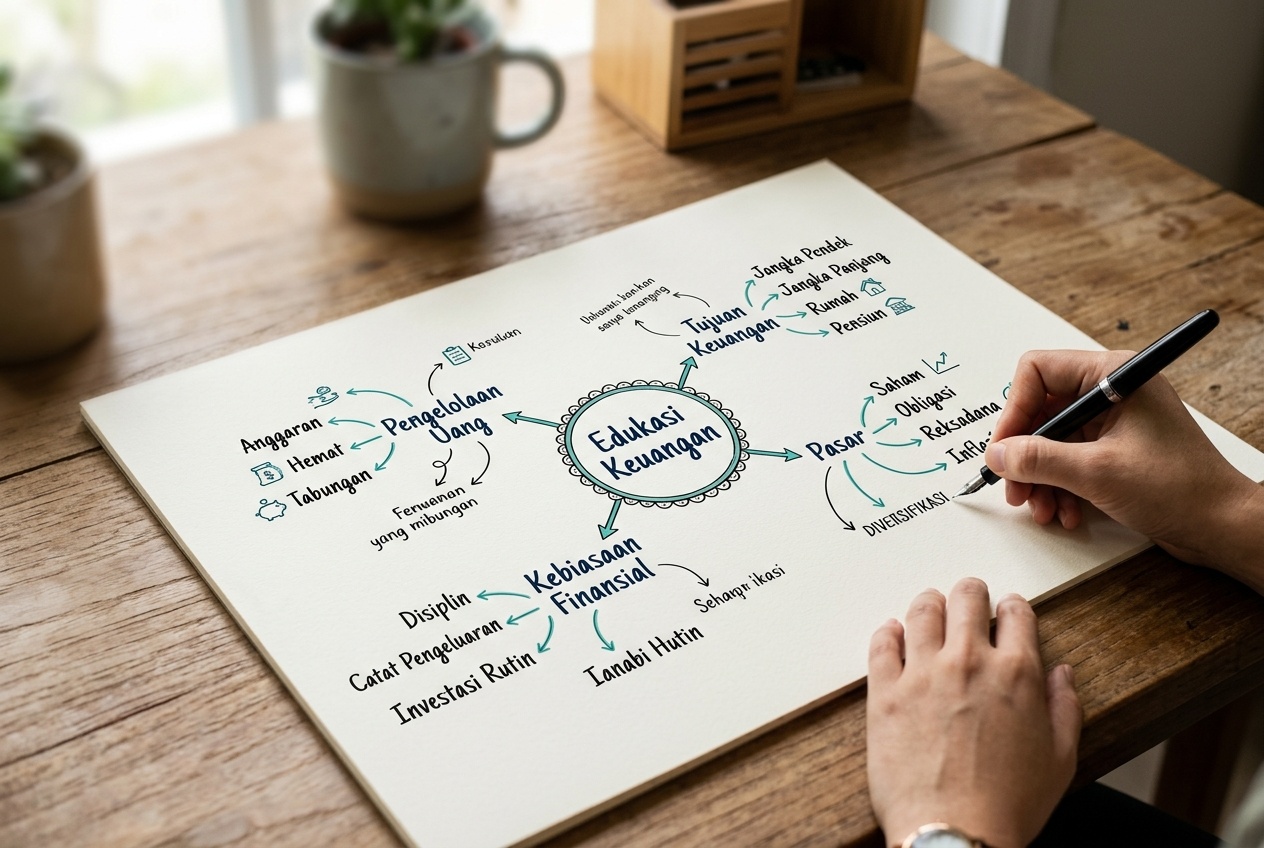
Contexto: Por Qué la Educación Financiera es un Punto de Partida Importante
La educación financiera no es solo conocimiento sobre números y productos financieros — es la base de cada decisión que tomamos con el dinero, desde cuánto ahorramos cada mes hasta cómo miramos el riesgo en nuestra vida financiera de largo plazo. En Argentina, el nivel de alfabetización financiera sigue en desarrollo, y muchas personas sienten que el tema es demasiado complejo o que solo importa a quienes ya tienen muchos activos.
Esa idea no es correcta. La educación financiera es más útil precisamente cuando empieza antes de tener muchos activos — porque allí se forman los hábitos financieros saludables. Este artículo está diseñado como un primer mapa: no una lista de pasos obligatorios, sino una panorámica de los temas que hay que entender para que su recorrido de aprendizaje tenga dirección.
Desarrollo del Caso: Qué Suele Pasar Sin un Mapa Claro
Imagine a alguien que recién empieza a trabajar y recibe un ingreso fijo por primera vez. Sabe que «debería ahorrar», pero no sabe cuánto separar, dónde guardarlo ni cuándo empezar a pensar en cosas como un fondo de emergencia o instrumentos de inversión. Lee artículos en internet, pero cada uno parece usar una jerga distinta y a veces contradictoria.
Esta situación es frecuente. Sin un marco claro, la persona puede sentirse abrumada y terminar sin hacer nada — o, al contrario, lanzarse detrás de una moda sin entender realmente lo que está haciendo.
Los Componentes Básicos del Mapa de Educación Financiera
Un mapa de educación financiera útil suele cubrir los siguientes territorios:
- Gestión cotidiana del dinero — entender las entradas y salidas, registrar los gastos y reconocer los patrones de consumo.
- Metas financieras — distinguir las necesidades de corto plazo (gastos de emergencia), las de mediano plazo (planes grandes a 3–5 años) y las de largo plazo (la jubilación).
- Fondo de emergencia — el concepto de un ahorro específico que no se toca salvo en una urgencia imprevista.
- Productos financieros básicos — entender las diferencias entre caja de ahorro, plazo fijo, fondos comunes de inversión, bonos y acciones según su función y sus características.
- Mercado de capitales — como el ámbito donde se negocian parte de esos instrumentos, con funciones, protagonistas y mecanismos que conviene entender a grandes rasgos.
Nota de Riesgo: Trampas Frecuentes en el Aprendizaje Financiero
En el proceso de aprender sobre finanzas, hay algunos patrones que suelen convertirse en obstáculos:
Saltar Demasiado Rápido a un Instrumento Específico
Muchas personas pasan directamente a preguntas como «¿qué acción conviene ahora?» o «¿cuál es el fondo común de inversión más popular del mes?» sin entender antes conceptos básicos como la tolerancia al riesgo, el horizonte temporal o sus propias metas financieras. Esas preguntas no están mal: llegan demasiado temprano.
Descuidar los Hábitos Financieros Básicos
Entender instrumentos sofisticados no ayuda mucho si todavía no se tienen hábitos financieros básicos: registrar los gastos, ahorrar de forma consistente o contar con un fondo de emergencia. Los instrumentos son solo herramientas — son los hábitos financieros los que determinan si esa herramienta se usa bien o mal.
Información de Fuentes No Neutrales
No toda la información financiera que circula es educativa. Parte proviene de actores con intereses comerciales concretos. Es importante preguntarse siempre: ¿quién publica esta información y qué interés tiene? Fuentes oficiales como la CNV (Comisión Nacional de Valores) y BYMA (Bolsas y Mercados Argentinos) pueden ser puntos de referencia neutrales para verificar.
Lectura Adicional: El Siguiente Paso en Este Mapa
Después de tener una primera panorámica del mapa de educación financiera, el siguiente paso es profundizar cada territorio de manera más estructurada. En este sitio encontrará artículos sobre la alfabetización financiera como base de decisiones tranquilas, los fundamentos del mercado de capitales, la asignación de activos y el concepto de riesgo de inversión.
El orden que sugerimos: empiece por los artículos de alfabetización financiera y metas financieras, siga con los fundamentos del mercado de capitales y recién después pase a la asignación de activos y al riesgo. Este orden no es obligatorio, pero está pensado para que cada concepto tenga una base adecuada antes de avanzar al siguiente.
Este artículo forma parte de nuestro mapa de educación financiera. Si hay un tema que quiera profundizar o una consulta que quiera hacerle a la mesa de redacción, estamos abiertos a escucharla.
Háganos llegar su consulta