Contexto: Por Qué las Finanzas Familiares Necesitan un Enfoque Propio
La educación financiera familiar es una dimensión de la alfabetización financiera que suele ser más compleja que la simple gestión del dinero individual. Cuando dos personas — o más — comparten responsabilidades financieras, las decisiones sobre gastos, ahorro y prioridades futuras se vuelven un asunto común que requiere comunicación, acuerdos y un marco de trabajo que todas las partes entiendan.
Muchas familias nunca hablan explícitamente de las finanzas comunes. Cada parte opera con supuestos implícitos que a veces difieren entre sí — y esas diferencias recién salen a la luz cuando surge una tensión o una desincronización mayor.
Desarrollo del Caso: Tres Etapas del Presupuesto al Plan de Largo Plazo
Primera Etapa: Entender los Flujos Financieros de la Familia
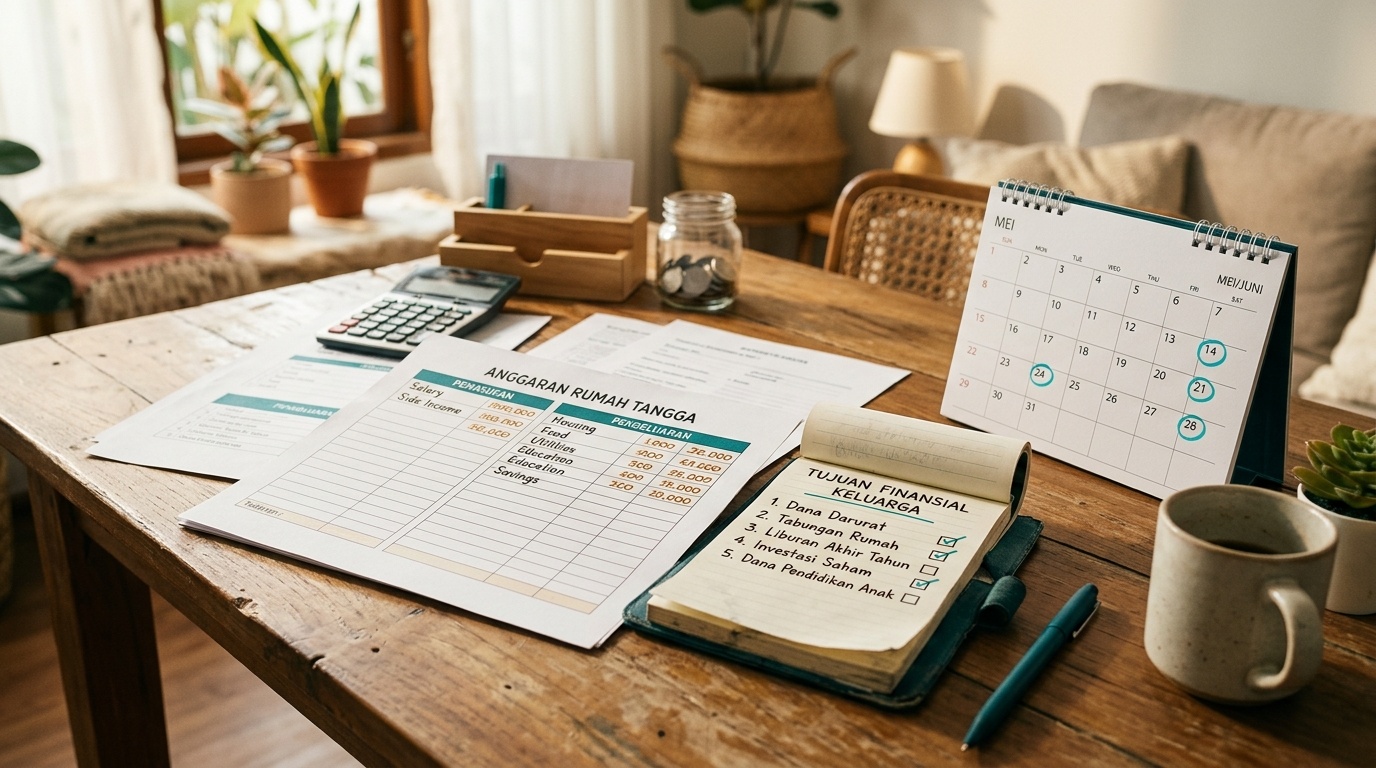
El paso más básico de la educación financiera familiar es entender por completo las entradas y salidas. Esto significa identificar todas las fuentes de ingresos (sueldos fijos, ingresos complementarios, asignaciones) y todas las categorías de gasto (necesidades básicas, servicios, transporte, educación de los hijos, esparcimiento, cuotas y demás).
El proceso no tiene que ser complicado. Lo más importante es obtener una imagen honesta del «dinero que entra» y del «dinero que sale» en un período — por lo general, mensual. A partir de ahí, la familia puede ver si hay un excedente para asignar o si hay categorías de gasto que conviene revisar.
Segunda Etapa: Establecer Prioridades Comunes
Una vez formado el panorama de los flujos financieros, el siguiente desafío es establecer prioridades. Las prioridades financieras de una familia suelen incluir varias capas:
- Necesidades urgentes — facturas, necesidades básicas y cuotas que no pueden postergarse.
- Colchón de liquidez — un fondo de emergencia suficiente para enfrentar imprevistos sin alterar el plan de largo plazo.
- Metas de mediano plazo — por ejemplo, la educación de los hijos dentro de 5 a 8 años o la compra de una vivienda dentro de 5 años.
- Metas de largo plazo — como la preparación para la jubilación o el crecimiento del patrimonio familiar.
Discutir abiertamente el orden de estas prioridades — sin presión para decidir de inmediato un producto determinado — es una parte importante de una educación financiera familiar saludable.
Tercera Etapa: Armar el Marco del Plan de Largo Plazo
El plan de largo plazo no tiene que ser completo ni perfecto desde el inicio. Lo más importante es tener una dirección acordada en común y un mecanismo para revisarlo periódicamente a medida que cambian las condiciones.
El marco del plan suele incluir: cuánto se ahorra cada mes, dónde se guarda (qué productos y con qué características), cuándo se revisa el plan y cómo se tomarán las decisiones si las condiciones cambian de forma significativa.
Nota de Riesgo: Lo que Suele Pasarse por Alto en la Planificación Familiar
Ignorar los Escenarios Negativos
Muchos planes financieros familiares se arman sobre el supuesto de que las condiciones seguirán normales. Pero las condiciones pueden cambiar — que uno de los que aporta ingresos pierda el trabajo, que un integrante de la familia enfrente un problema de salud con costos importantes o que la economía cambie drásticamente. Considerar estos escenarios en el plan — en lugar de ignorarlos porque resultan negativos — es parte de una gestión responsable del riesgo.
No Involucrar a Todas las Partes Relevantes
Un plan financiero que solo conoce una parte de la familia tiene limitaciones prácticas — si esa parte no puede decidir por alguna razón, la otra no cuenta con un marco suficiente para continuar. Una buena educación financiera familiar implica asegurar una comprensión común adecuada, aunque una de las partes gestione con más actividad los detalles operativos.
Este Contenido es Educativo
Este artículo ofrece un marco conceptual para iniciar la conversación sobre las finanzas familiares — no una guía técnica específica sobre productos o montos a ahorrar. Para una planificación más detallada acorde a la situación de su familia, se recomienda consultar con un planificador financiero con licencia registrado ante la CNV.
Lectura Adicional: Conectar con los Conceptos del Mercado de Capitales
Una vez que se tiene un marco más claro de las finanzas familiares, el artículo sobre mercado de capitales avanzado de este sitio explica cómo leer los índices y los paneles de cotización como referencia neutral — conocimiento útil cuando la familia empieza a considerar instrumentos del mercado de capitales en su plan de largo plazo.
El recorrido de la educación financiera familiar empieza con una conversación honesta. Si tiene preguntas que quiera discutir con nuestra mesa de redacción, estamos listos para escucharlas.
Escriba a nuestra mesa educativa